 Cuestionable
4 de noviembre de 2026
Proyecto de De la Espriella plantea gravar café y avena; no arroz, pan y carnes
El proyecto de ley radicado ante el Congreso prevé aumentar del 5% al 19% el IVA a varios alimentos, pero mantiene exentos arroz, pan de harinas de cereales, carnes, huevos, papa, leche y nata.
3 datos clave:
- Circula en Facebook una publicación que afirma que la “reforma tributaria” de Abelardo de la Espriella le pondrá IVA al café, avena, arroz, pan, carne, huevos, papa y lácteos.
- Sin embargo, esto es cuestionable. El proyecto de ley 477 de 2026, bautizado ley de rescate económico, prevé subir del 5% al 19% el IVA para café y avena desde 2028 al derogar el art. 468-1 del Estatuto Tributario, pero mantiene exentos arroz, carnes, huevos, papas, leche y nata.
- El Gobierno estima recaudar 3,58% del PIB en 2028 y 4,09% en 2030 y propone crear EfectIVA, una devolución de hasta 100% del IVA a hogares pobres, vulnerables y en pobreza extrema desde 2028.
“La reforma tributaria de Abelardo propone ponerle IVA al café, avena, arroz, pan, carne, huevos, papa, lácteos, etc. Van a meterle mano a la canasta familiar para salvar de pagar impuestos a los bancos y a los más ricos. Sabían lo que se venía y prefierieron votar por unos tigres bailando” (sic), dice una publicación que circula en Facebook.
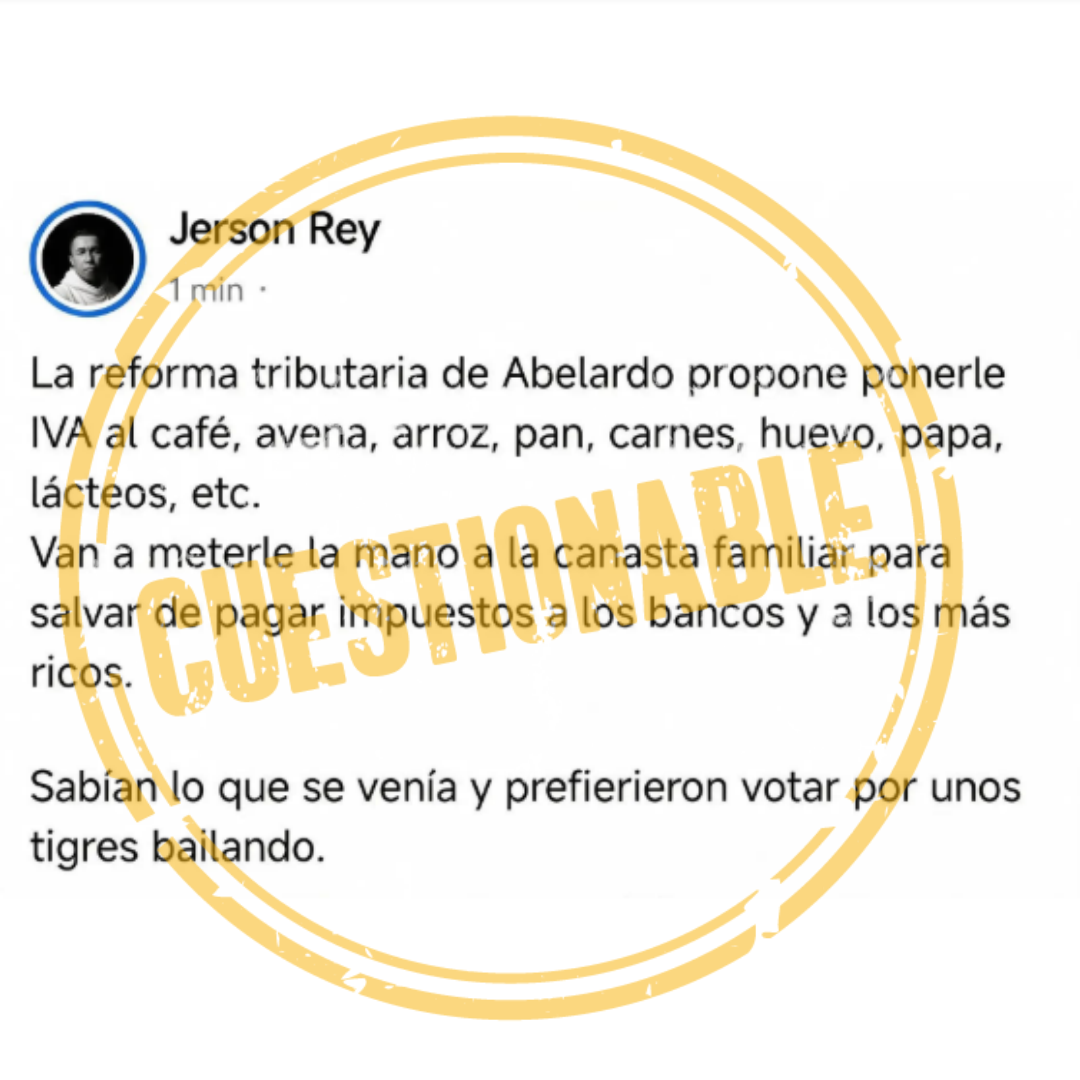
Sin embargo, esto es cuestionable. El proyecto de ley de rescate económico presentado por el gobierno de De la Espriella ante el Congreso establece que productos como el café y la avena tendrán un incremento de la tarifa del IVA que pasará del 5% al 19%. El arroz para consumo humano, los panes a base de harinas de cereales, las carnes, los huevos, las papas y la leche y nata seguirán exentos del IVA.
La publicación fue difundida el 29 de octubre por el usuario de Facebook Jerson Rey, acumulando más de 26.000 visualizaciones.
El 29 de octubre, el gobierno de Abelardo de la Espriella radicó en la Cámara de Representantes el proyecto de ley 477 de 2026, bautizado ley de rescate económico, que busca, entre recortes y nuevos impuestos, recuperar 3,58% del PIB en 2028 y en 4,09% en 2030, según la exposición de motivos.
Se espera que el proyecto, que ha recibido críticas de distintos sectores políticos por el aumento de los impuestos, empiece a debatirse en las próximas semanas en las Comisiones Económicas. De la Espriella radicó el 3 de noviembre ante el Congreso un mensaje de urgencia e insistencia para que la discusión del proyecto avance más rápido.
¿Qué alimentos tendrán IVA del 19%?
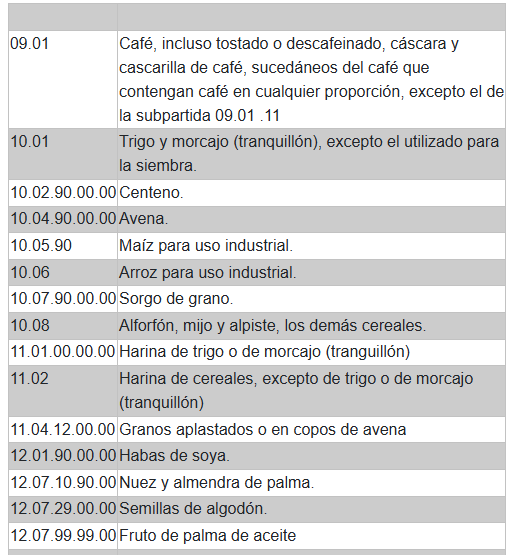
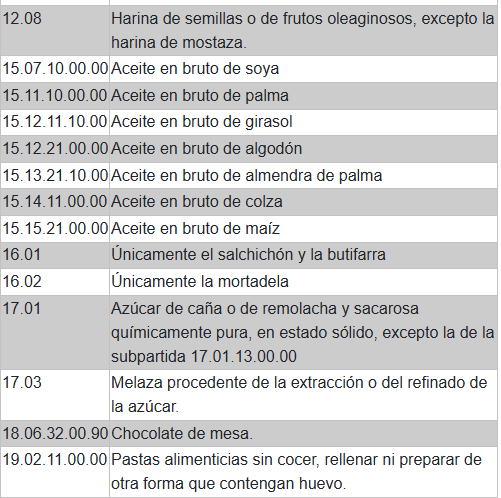
Dicho proyecto de ley establece en el artículo 106, que a partir del 1 de enero de 2028 se derogaría el artículo 468-1 del Estatuto Tributario, lo que implica que productos de la canasta familiar que actualmente gozan de la tarifa especial del 5% pasarían a ser gravados con la tarifa general del IVA del 19%.
Entre esos productos se encuentran alimentos del consumo diario como:
- Café
- Avena
- Chocolate de mesa
- Harina de trigo o de morcajo
- Harina de cereales, excepto de trigo y de morcajo
- Pastas alimenticias
- Azúcar
- Aceites vegetales
- Productos de panadería a base de sagú, yuca y achira.
También establece un incremento del 5% a 19% del IVA para los licores, vinos, aperitivos y similares.
Alimentos exentos
Por otra parte, los artículos 42 y 46 del proyecto de ley modifican los artículos 424 y 477 del Estatuto Tributario, quedando exentos del IVA los siguientes alimentos:
- Atunes
- Pescado seco, fresco, congelado o en filetes.
- Arroz para consumo humano.
- Papas frescas o refrigeradas.
- Productos constituidos por los componentes naturales de la leche
- Hortalizas de vaina, yuca y tubérculos.
- Panela/chancaca.
- Pan horneado o cocido a base de harinas de cereales.
- Bienestarina.
- Agua mineral natural y agua potable sin edulcorantes ni aromatizantes.
- Carne de res, cerdo, ave, ovino, caprino, conejo y cuyes (fresca, refrigerada o congelada).
- Pescado fresco, congelado o en filetes.
- Leche y nata
- Huevos frescos de gallina y demás aves.
- Salchichón, mortadela y butifarra.
- Fórmulas lácteas y preparaciones infantiles a base de leche.
Para mitigar el impacto fiscal en la población de menores ingresos, los artículos 38, 39 y 40 del proyecto de Ley crean a partir del 1 de enero de 2028 la devolución monetaria del IVA, denominada EfectIVA, de hasta el 100% de este impuesto pagado a los hogares en situación de pobreza extrema, pobreza o vulnerabilidad.
En conclusión, la publicación que afirma que el proyecto de reforma tributaria de De la Espriella le pondrá IVA al café, avena, arroz, pan, carne, huevos, papa y lácteos es cuestionable. Aunque sí se contempla un incremento del IVA en el café y la avena del 5% al 19%, otros productos como el arroz para consumo humano, el pan a base de harinas de cereales, las carnes, los huevos, las papas, la leche, nata y fórmulas lácteas para bebés estarían exentos de este impuesto.
Temas:
- Ley de rescate
- Canasta familiar
- IVA