 Cuestionable
4 de noviembre de 2026
Cálculo viral de lo que cotizaría un independiente con la reforma tributaria es engañoso
Las cotizaciones se calculan sobre el 40% de los ingresos y el impuesto de renta depende del ingreso anual, no del mensual.
3 datos clave:
- Publicaciones aseguran que, con la Ley de Rescate Económico, un trabajador independiente con ingresos de $3.000.000 al mes pagaría $1.141.000 entre salud, pensión, riesgos laborales e impuesto de renta. El proyecto fue radicado el 29 de octubre y su texto aún puede cambiar en el Congreso.
- Es engañoso. La imagen aplica los porcentajes a todo el ingreso mensual, pero los independientes cotizan sobre el 40% de sus ingresos netos y el proyecto no modifica esa regla. Con ese piso, los aportes de este ejemplo rondarían los $508.300 al mes, y el proyecto no modifica esa regla.
- El proyecto propone una tarifa del 9% de impuesto de renta sobre la parte de los ingresos anuales que supere los $37.709.280. Una persona que recibe $3.000.000 al mes suma $36 millones al año, antes de descontar los conceptos que permite la ley, por lo que estaría por debajo de ese límite.
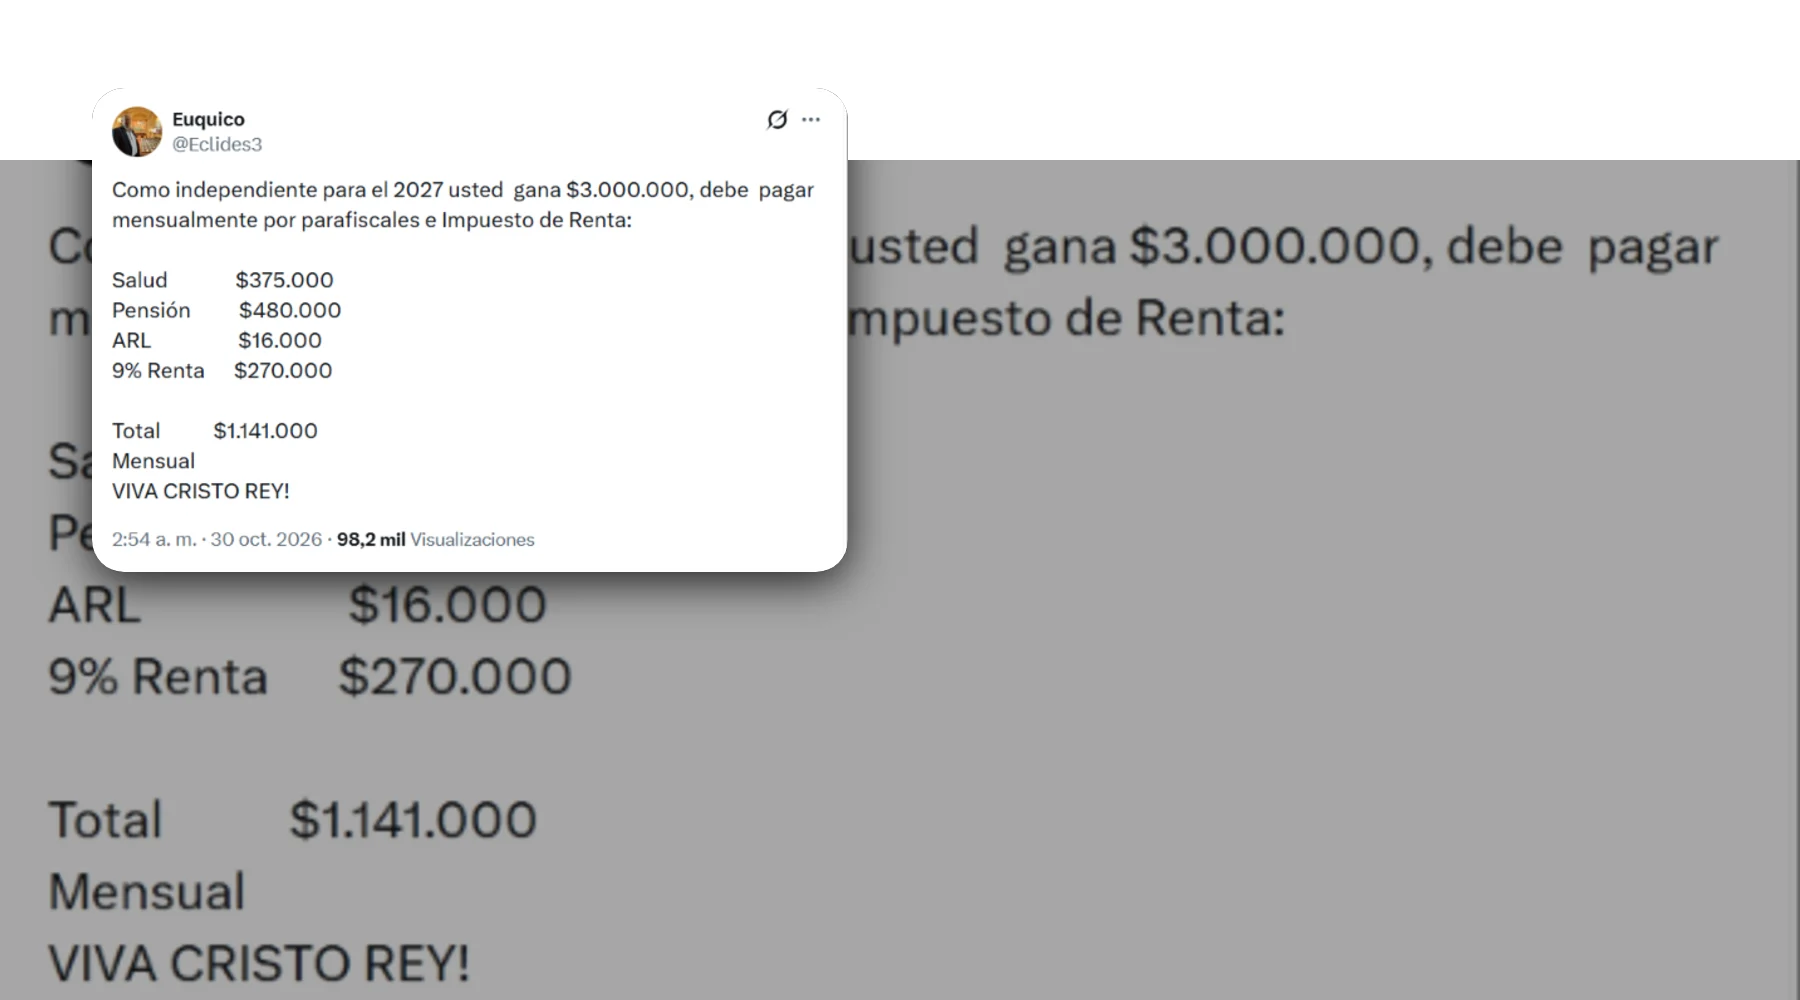
Publicaciones aseguran de forma cuestionable que, con la reforma tributaria que presentó el Gobierno, llamada Ley de Rescate Económico, una persona que trabaje como independiente y reciba ingresos mensuales de $3.000.000 tendría que pagar $1.141.000 al mes por concepto de salud, pensión, riesgos laborales e impuesto de renta. Según la imagen, estos pagos se distribuirían así: $375.000 para salud, $480.000 para pensión, $16.000 para ARL y $270.000 para renta.
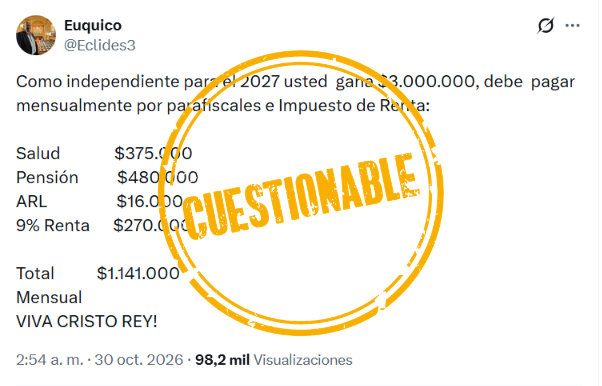
La afirmación es engañosa porque calcula los aportes a salud, pensión y riesgos laborales sobre el total de los ingresos mensuales, cuando los trabajadores independientes, por regla general, cotizan sobre el 40% de sus ingresos netos, con la condición de que el ingreso base de cotización no sea inferior a un salario mínimo.
Además, el proyecto propone cobrar una tarifa del 9% de impuesto de renta sobre los ingresos anuales que superen los $37.709.280 (720 UVT en 2026). Este impuesto se calcula después de restar los aportes, las deducciones y las rentas exentas que permite la ley, por lo que no corresponde a un cobro mensual sobre los ingresos brutos. Una persona que recibe $3.000.000 al mes tendría ingresos brutos anuales de $36 millones, por debajo del umbral de 720 UVT que propone el proyecto, incluso antes de aplicar las deducciones y rentas exentas, así que no pagaría ese impuesto.
La desinformación comenzó a circular después de que el proyecto de ley fuera radicado en la Cámara de Representantes, el pasado 29 de octubre. A la fecha de publicación de esta nota, las discusiones del texto aún no habían comenzado y su contenido podría cambiar durante el trámite en el Congreso. El 3 de noviembre, el presidente Abelardo de la Espriella radicó un mensaje de urgencia para acelerar su discusión y, para el próximo 7 de noviembre, tiene agendada una reunión con los congresistas de las comisiones económicas del Senado y la Cámara.
El cálculo es engañoso
En primer lugar, la publicación toma el total de los ingresos de la persona independiente para calcular cuánto tendría que pagar por seguridad social. Y después suma esos aportes mensuales con el impuesto de renta, que tiene una forma de cálculo y una periodicidad distintas.
Actualmente, los trabajadores independientes calculan su ingreso base de cotización (IBC) sobre al menos el 40% de sus ingresos netos mensuales, de acuerdo con las condiciones aplicables a cada tipo de independiente. Esta disposición está contemplada en el artículo 89 de la Ley 2277 de 2022, la primera reforma tributaria del gobierno de Gustavo Petro. El proyecto de Ley de Rescate Económico no propone eliminar ni modificar ese porcentaje. De hecho, en la página 56 de la exposición de motivos del proyecto recién radicado en el Congreso se reitera que el IBC corresponde al 40% de los ingresos.
Ahora bien, la normativa vigente establece que el IBC no puede ser inferior a un salario mínimo mensual legal vigente. Por eso, si tomamos el ejemplo de una persona que recibe $3.000.000 mensuales, el 40% equivale a $1.200.000, pero esa cifra está por debajo del salario mínimo de 2026 ($1.750.905). En consecuencia, para calcular sus aportes obligatorios, se debe utilizar como base el salario mínimo.
Tomando como referencia los valores de 2026 y suponiendo que se trata de un contratista por prestación de servicios personales que recibe $3.000.000 mensuales y debe cotizar sobre el IBC mínimo de un salario mínimo, el cálculo sería:
|
Concepto |
Tarifa |
Valor aproximado |
|---|---|---|
|
Salud |
12.5% |
$218.900 |
|
Pensión |
16% |
$280.200 |
|
ARL |
0.522% |
$9.200 |
|
Total |
$508.300 |
|
La tarifa de ARL depende de la clase de riesgo de la actividad. Además, su obligatoriedad varía según el tipo de independiente y el contrato. Para el ejemplo de arriba se utilizó la tarifa correspondiente al riesgo I.
Si se toma como referencia la tarifa más alta de ARL, correspondiente al riesgo V, que es del 6,96%, el aporte a ARL sería de aproximadamente $121.900 y el total de los aportes a salud, pensión y riesgos laborales ascendería a $620.900. Esta cifra supera en cerca de $112.600 el cálculo inicial, pero sigue estando $520.100 por debajo de los $1.141.000 que señala la publicación.
Ahora bien, algo que no mencionan las publicaciones, y que sí propone la Ley de Rescate Económico, es aumentar progresivamente la tarifa de cotización a salud de los independientes, que actualmente es del 12,5%, según sus ingresos:
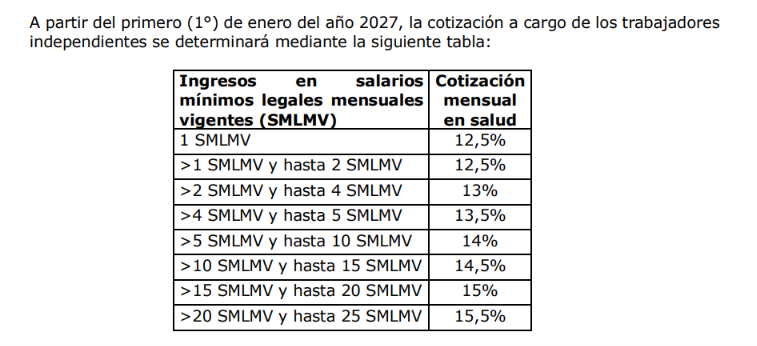
En palabras más sencillas, esto significa que el proyecto contempla un aumento en el porcentaje de cotización a salud para quienes reciban más de dos salarios mínimos, mientras que mantiene la tarifa del 12,5% para quienes tengan ingresos de hasta ese monto.
En el ejemplo de una persona que recibe $3.000.000 mensuales, sus ingresos equivalen a menos de dos salarios mínimos de 2026. Por tanto, incluso si se aprueba la propuesta, conservaría la tarifa del 12,5%.
¿Qué propone el proyecto sobre el impuesto de renta?
El proyecto sí propone incorporar una tarifa marginal del 9% en el impuesto de renta para personas naturales, pero su aplicación depende de la renta líquida gravable anual de cada contribuyente, es decir, del monto sobre el que finalmente se calcula el impuesto después de restar los ingresos que la ley permite descontar, como los aportes obligatorios a salud y pensión, las deducciones y las rentas exentas. Esos descuentos o deducciones están establecidos en el artículo 26 del Estatuto Tributario.
Los topes que se utilizan para calcular el impuesto de renta están expresados en UVT (Unidad de Valor Tributario), una medida que utiliza la DIAN para establecer diferentes valores relacionados con las obligaciones tributarias. Su valor en pesos se actualiza cada año y, para 2026, equivale a $52.374.
El artículo 48 del proyecto propone modificar la tabla del artículo 241 del Estatuto Tributario. Actualmente, las rentas líquidas gravables de hasta 1.090 UVT ($57.087.660 en 2026) tienen una tarifa del 0%. La propuesta reduciría ese umbral a 720 UVT ($37.709.280) e incorporaría una tarifa del 9% para el tramo que supere las 720 UVT ($37.709.280) y no exceda las 1.090 UVT ($57.087.660).
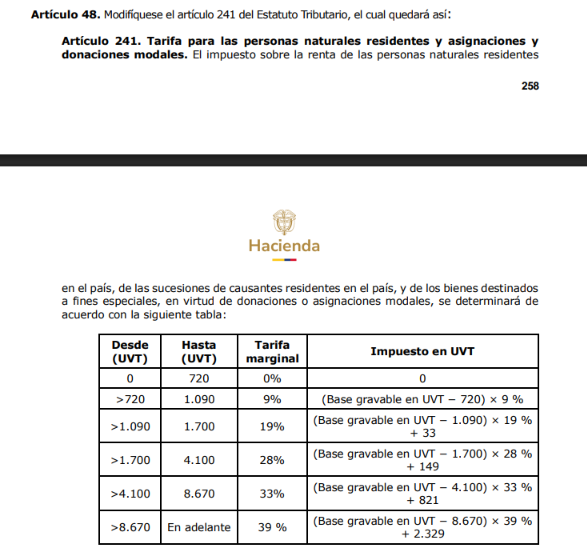
Es decir, una persona que recibe $3.000.000 mensuales tendría ingresos brutos anuales de $36 millones, una cifra inferior al umbral de 720 UVT ($37.709.280), incluso antes de aplicar las depuraciones correspondientes. Por tanto, con esos ingresos no tendría que pagar el impuesto de renta bajo la propuesta.
En un escenario hipotético en el que no se descontara ningún concepto de los ingresos, una persona tendría que recibir más de $3.142.440 mensuales para superar el umbral de 720 UVT y empezar a pagar el 9% sobre el monto que exceda ese límite. Sin embargo, este cálculo no refleja la realidad, porque, como explicamos antes, para determinar la renta líquida gravable se deben restar de los ingresos los aportes obligatorios, las deducciones y las rentas exentas que permite la ley.
La exposición de motivos del proyecto, en la página 109, estima que, al incluir los beneficios tributarios que suelen utilizar los contribuyentes, el pago efectivo del impuesto comenzaría para quienes reciben alrededor de $5,5 millones mensuales. En la misma línea, el ministro de Hacienda, Miguel Gómez, afirmó que el impuesto empezaría a aplicarse a personas con ingresos brutos cercanos a los $5 millones al mes.
No es cierto que Ley Rescate establezca renta a personas con salarios de 3,1 millones. La ley no cambia las reglas para declarar. El pago efectivo empieza con ingresos de cerca de $5 millones al mes, y con tarifas muy bajas.https://t.co/E7Xc8XwB5C https://t.co/N7sl0CpnVP
— Miguel Gomez M (@miguel_gomez_m) 1 de noviembre de 2026
Según un cálculo que hizo La Silla Vacía, de aprobarse la reforma tal cual como está, la tarifa del 9% la comenzarían a pagar quienes reciben alrededor de $4,6 millones de salario al mes.
Cuentas que difundieron la desinformación
En X fue compartido por las cuentas Leti Ariza (@Leti_Ariza) y Euquico (@Eclides3), quien en el pasado hemos verificado por difundir desinformación.
La cuenta Revista Dos Caras, que también hemos verificado antes, lo compartió en su cuenta de Facebook e Instagram. En esa red social también fue difundido por el concejal del Pacto Histórico, Paulo Manrique.
Temas:
- reforma tributaria
- impuesto de renta
- Ley Rescate Económico